NEWS

全面进入工业化后期,机器换人是大势所趋

创建时间:2021-04-21 10:00

前言


行业复苏,制造业景气度持续回升,考虑到工业机器人代替人工所带来的效率和安全性等方面的提升,目前机器换人已经具有了较高性价比。


1.全面进入工业化后期,机器换人是大势所趋

1.1 疫情不改行业复苏,制造业景气度持续回升

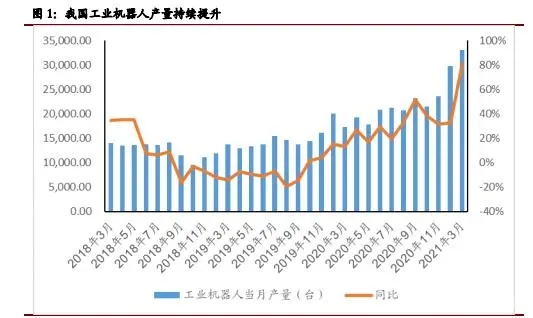
我国工业机器人产量自2019年10月走出2018年9月以来的低迷负增长阶段,期间虽在2020年初受到新冠疫情影响,但不改行业整体复苏态势,行业自2019年10月以来,产量同比增速屡创新高,2021年3月工业机器人产量为3.3万台,同比增长 80.8%。

全球销量方面,2018年四季度以来,工业机器人行业受下游汽车和3C行业不景气影响较大,对2019年工业机器人产销量造成一定的影响,销量同比下滑 11.61%,但随着持续的自动化趋势及技术改进,2020-2022年均增长率能够保持 在11.97%,2022年全球工业机器人销量有望达到59.3万台。

从下游需求来看,全球范围内制造业投资保持复苏态势,从全球主要国家制造业 PMI指数来看,4月英国制造业PMI达到创26年内新高的60.9;美国PMI自去年3 月以来连续14个月处于50以上。国内方面,我国制造业PMI自2020年3月以来持续维持在荣枯线之上,2021年3月制造业固定资产投资额累计同比回升至 29.8%。从工业机器人应用占比最大的汽车制造业和3C行业固定资产投资增速来看,汽车制造业固定资产投资方面,受益于各地出台相继出台的汽车消费促进政策,汽车制造业固定资产投资累计增速降幅持续收窄,2021年3月为-3.3%;3C 制造业去年4月以来固定资产投资稳步复苏,到3月累计同比提升40.4%。整体来看,下游制造业应用端景气度保持持续回升态势。
1.2 人口红利逐渐消退,机器换人是确定趋势

利好政策频出,国家大力支持工业机器人发展。我国已连续多年成为全球工业机 器人最大市场,工业机器人作为实现自动化生产的终端设备,在制造升级中扮演 着至关重要的角色。政府多次出台政策大力支持我国工业机器人行业发展,国务 院提出的《中国制造2025》明确了制造升级的发展方向,工业机器人是重中之重。随着中国智造升级的产业政策和下游行业的需求增长,预计到2025年我国制造业重点领域将全面实现智能化,其中关键岗位将由机器人替代。同时,随着工业 机器人的价格下降、性能提升、应用领域扩大,工业机器人行业将继续保持较快 增长的势头。2020年5月,两会再次提出要扶持工业机器人核心零部件产业发 展,看好未来国内工业机器人产业链加速闭环。

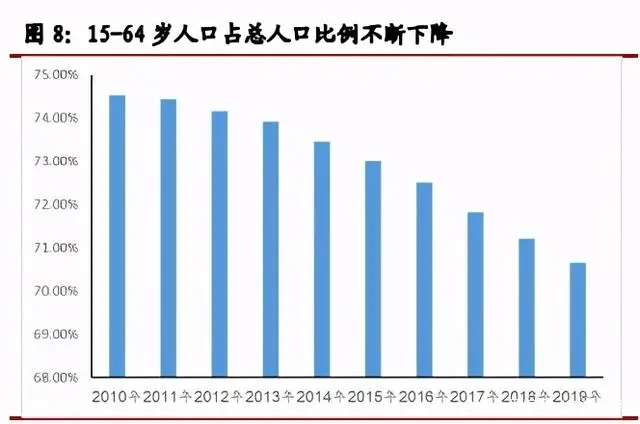
我国制造业人口红利优势逐步消退。中国制造业过去的成长方式主要依靠从业人 口基数大带来的低成本优势,而从1994年开始到2019年,中国人口出生率从 17.8‰跌至10.48‰,低于2018年全球粗出生率的18.17‰。而出生率的下降直 接导致制造业从业人员工资的增长。我国制造业城 镇单位就业人员平均工资从 2010年的30916元上涨到2019年的78147元,年均复合增速达到10.85%;从劳动力人口结构分布来看,我国15-64岁人口占总人口比例不断下降,到2019年仅为70.65%,可以看出目前我国人口成本不断提升,适龄劳动力人口占比不断走低,我国人口红利优势正在逐渐消退。

价格差距逐渐缩小,机器换人具有较高性价比。从工业机器人价格方面来看,1996年到2019年间,我国工业机器人进口均价已经由4.76万美元/台下降到1.63 万美元/台,工业机器人价格不断下降与制造业工人工资不断上升之间形成的剪刀差正在不断缩小,考虑到工业机器人代替人工所带来的效率和安全性等方面的提升,目前机器换人已经具有了较高性价比。

疫情推动制造业自动化升级需求。我国首部机器人产业蓝皮书《中国机器人产业 发展报告(2019)》主编石胜君先生近期接受采访时谈到,疫情过后,更多行业 也将加速推向“少人化、无人化、智能化”;而在人民网“金台圆桌”人民战 疫·企业对策共商会上,万博新经济研究院院长滕泰先生同样也表示,疫情结束 后,企业会越来越多的采用自动化、机器人、人工智能等现代的管理方法。本次COVID-19 疫情中,制造业龙头企业自动化水平较高,在复工中展示出较大优势,疫情短期影响过去之后,势必会促进机器人自动化的进一步应用渗透,会在较长时期内促进制造业自动化率提升。整体而言,机器换人长期趋势不会改变。

1.3 全面进入工业化后期,工业机器人发展迅速

我国全面进入工业化发展后期阶段。2019年我国人均GDP为70891.78元,约为 10141.89美元,处于钱纳里模型中的工业化后期阶段;三次产业结构为7.1%∶ 38.6%∶54.3%,满足A<10%、I

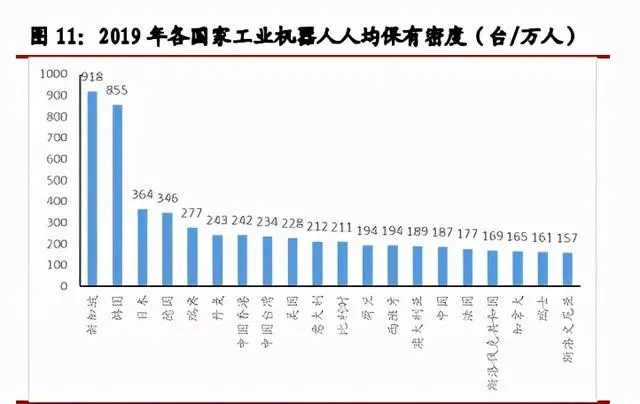
虽然我国是全球工业机器人销量第一大国,但保有密度仍较低。虽然我国2019年工业机器人销量达到了14.05万台,占据全球销量的37.67%,继续保持全球工业机器人供应第一大国的位置。但从世界主要国家工业机器人人均保有密度来看,作为目前全球工业机器人保有量密度最高的新加坡已经达到了918台/万人,相比之下,2019年我国工业机器人保有密度虽较去年提升47台/万人,达到187台/万人,但仍远低于韩国(855)、日本(364)、德国(346)等较发达国家,未来国内工业机器人仍有巨大的增量空间。

我国工业机器人目前发展背景与当初日本极为相似:人工成本急剧上升、产业结 构升级、国家专项政策支持。按照钱纳里工业化模型,日本在1970年左右进入工业化后期阶段。该阶段作为智能化、自动化生产代表设备之一的工业机器人产品进入需求爆发增长期。其机器人保有量在1970-1980年间年均复合增长率超过 50%。

1.4 下游应用领域结构升级仍有空间

工业机器人下游应用领域中,汽车和3C领域占比最高。2019年汽车与3C行业合计占比超过50%以上,其中汽车制造业是工业机器人应用最广泛、最成熟、数量最多的工艺领域,占比达到28.15%。3C行业由于产品制造对生产效率和精度要求较高,而工业机器人的特点符合其高精度、高柔性的要求,其下游应用占比达到 23.59%,位列第二位。

新能源汽车、5G手机加速渗透,工业机器人需求有望回暖。过去几年,受限于传统燃油汽车和3C行业增速放缓,市场对工业机器人需求呈现疲软态势,不过随着各国相继推出新能源汽车发展规划以及5G商用牌照陆续发放,新能源汽车和5G手机的加速渗透将支撑工业机器人需求的持续回暖。

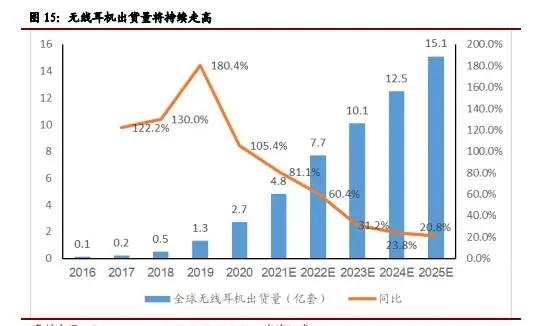
无线耳机渗透率仍较低,未来3C行业占比有望再次提升。自2016年苹果推出 Airpods无线耳机以来,全球无线耳机出货量始终保持三位数增长态势,2020年 全球无线耳机出货量为2.7亿套,同比增长105.4%。我们认为,目前无线耳机的渗透率仍较低,随着未来技术愈发成熟以及价格逐渐降低,无线耳机出货量持续增加将带动3C行业对工业机器人新的需求,成为工业机器人新的增长点。


纵向对比,应用领域结构升级值得关注。通过与2018年下游应用结构占比进行对比,我们可以发现,虽然2019年汽车和3C两大领域仍然占据第一、二位,但对比 2018年,2019年两大领域应用占比分别下降 9.29%、2.69%,而在未分类领域应用占比上涨9.45个百分点,说明目前全球工业机器人下游应用领域出现逐步扩散趋势,未来工业机器人应用领域结构升级值得关注。


2.工业机器人细分行业分析


目前工业机器人可分为多关节机器人、协作机器人、Delta机器人和SCARA机器人四大类。
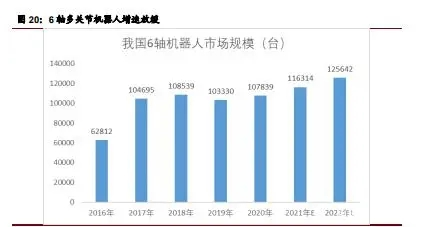
从国内工业机器市场销量来看,2020年销量占比最高的是6轴多关节机器人,市场销量约为10.78万台,占比约为62.88%,其次分别为SCARA机器人、协作机器人和Delta机器人,分别占比29.49%、4.38%和3.24%。

2.1 多关节机器人

多关节机器人一般指拥有6个旋转轴的关节机械手臂,其优势在于类似于人手拥有很高的自由度,适合于几乎任何轨迹或角度的工作。通过搭配不同的末端执行 器,多关节机器人可适用于装货、卸货、喷漆、表面处理、测试、测量、弧焊、 点焊、包装、装配、切屑机床、固定、特种装配操作、锻造、铸造等大量应用场 景。

受限于传统汽车需求见顶,多关节机器人增长放缓。从6轴多关节机器人出货量来看,由于多关节机器人多应用于汽车制造业,近年来随着汽车制造业固定资产投资逐渐放缓,行业对上游多关节机器人需求也逐渐放缓。未来新能源汽车占比的不断提升有望重新带动多关节机器人市场需求的提升。


>20kg多关节机器人由外资品牌主导,小负载竞争格局较为激烈。2020年我国 20公斤以上6轴机器人市场份额为44421台,其中份额前五位的发那科、安川、库卡、川崎、ABB 均位外资品牌, 合计占据市场份额约70%,该领域中,国产龙头埃斯顿仅占据 6.9%的市场份额。而在小负载(≤20kg)领域,竞争格局相对分散,竞争较为激烈,行业CR5为50.8%,该领域中,内资品牌能够占据一定的市场份额。

2.2 协作机器人

协作机器人(Collaborative robot)指被设计成可以在协作区域内与人直接进行交互的机器人。与传统机器人不同,协作机器人具有很强的独立性,机器人和人之间可以互换,在生产过程中灵活性非常高。不过其缺点也很明显,在与人协作过程中,未来保护人的安全,对机器人控制能力和防碰撞能力都提出较高要求,因此协作机器人运行速度普遍只有传统机器人的1/3-1/2。此外,为了减少机器人运动时的动能,其设计结构一般较为简单、重量较轻,这就导致其负载一般只能在10kg以下,应用场景受到限制。

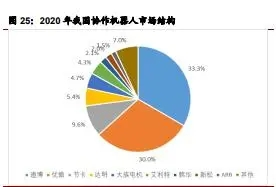
协作机器人出货量快速增长,遨博、优傲占据市场2/3。协作机器人市场规模从2016年的1714台快速增长到2020年的7514台,年复合增速达到44.70%,预计到2022年,我国协作机器人市场规模有望增长到9426台。从市场结构来看,行业内两大领导者遨博和优傲分别占据33.3%和30%,合计占据我国协作机器人市场份额的2/3。


2.3 Delta机器人

并联机器人是指手臂含有闭环结构杆件的机器人,由动平台、静平台和至少两个 独立的运动支链构成,行业内通常将具有3个空间自由度和1个转动自由度的并联机器人叫做Delta机器人,从产品结构上来看,Delta机器人占据并联机器人市场份额的60%-70%。与传统串联机器人结构不同,并联机器人其中一个轴的运动不会改变另一个轴的坐标原点。

并联机器人体量较小,常被用于分拣包装。2020年Delta机器人市场规模为5563台,仅占2020年全国工业机器人市场规模的3.24%。体量较小主要由于并联机器人造价过高,以应用最多的Delta机器人为例,其造价普遍在10万元左右,而进口水平关节机器人单价在5万元左右,虽然并联机器人在运动速度上优势明显,但水平关节机器人在精度更高的同时,性价比优势更高,未来并联机器人还需要进一步降低生产成本,凭借较为接近的性价比刺激下游需求。

2.4 SCARA机器人

SCARA机器人(Selective Compliance Assembly Robot Arm,选择顺应性装配机械手臂)属于平面关节型工业机器人,结构包括3个相互平行的旋转关节和 1 个垂直于平面的移动关节,分别用与对平面上物体的定位和工业机器人垂直平面 内的运动。

市场规模快速增长,3C行业SCARA机器人需求大。SCARA机器人具有负载小、 速度快的产品特点,主要被应用在3C行业、食品行业、半导体行业和医疗行业 等,其中3C行业一条电子生产线上所需机器人数量往往达上百台以上,其对 SCARA机器人需求量最大,占比约为60%。从市场规模来看,2016年以来我国 SCARA机器人市场规模从18779台增长到50574台,年符合增速达到28.10%。预计到2022年,我国SCARA市场份额有望达到58278台。


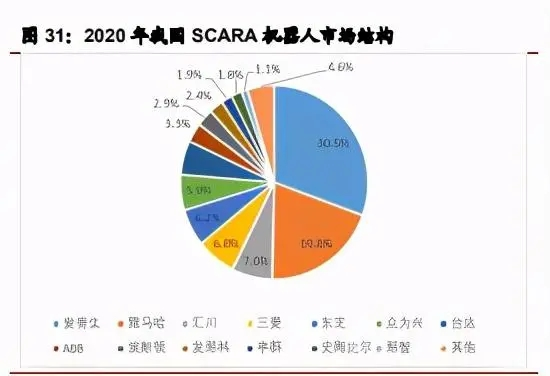
爱普生、雅马哈占据市场半壁江山,汇川为国产龙头。目前我国SCARA机器人市场已基本形成由爱普生、雅马哈两家外资企业主导的格局,2020年两家企业合计占据中国市场份额的50%,其中爱普生自2011年起一直保持全球SCARA机器人市占率第一名,是全球范围内行业绝对龙头。国内企业由于起步较晚,从出货量上来看国内企业市场规模较小,其中汇川技术是内资龙头企业,2020年出货量达到 3535台,占比约为7%。


3.工业机器人未来发展展望


编程方式将从手工示教过渡为离线编程。在当前的机器人应用中,手工示教仍然 主宰着整个机器人焊接领域,示教器是进行机器人手动操纵、程序编写、参数配置及监控用的手持装置,也是最常见的机器人控制装置。但传统手工示教缺乏外部信息传感,灵活性较差,需要操作人员花费大量时间进行,而且编程过程中需要机器人停止工作,因此编程效率较差。与示教编程相比,离线编程可以减少机器人工作时间,结合CAD技术达到简化编程的效果。

智能制造为工业机器人发展注入动力。近年来我国先后出台了多项政策,为智能 制造发展提供了有力的政策保障,作为我中长期全面提升制造业竞争实力的核心 引擎,发改委等部门自2015年起启动智能制造试点示范项目,旨在鼓励智能制造 单元、智能产线及智能工厂建设。从示范项目成果来看,智能制造行业发展对工 业机器人、变频、伺服、PLC、DCS等行业具有直接拉动效应。

人机协作成为工业机器人发展方向。传统的工业机器人在作业时需与人类保持安 全距离,以免人类受到伤害。目前人机协作的安全控制方案基本可分为基于外部 监控的外部控制系统方案和给予机器人本体设计的内部控制系统方案两种,包括安装激光距离传感器和机器人本体轻量化等具体方法,未来随着机器人稳定性和智能水平的不断提高,人机协作可以将人类的认知判断与机器人的高效结合在一起,是工业机器人的重要发展方向。

END


内容来源:网络,如有侵权请告知

文章来源:微信公众号-工业机器人教学